深夜、ベッドの中で何気なくスマホをスクロールしていた私は、思わず目を疑って飛び起きました。
X(旧Twitter)の投資界隈で大人気のキオ君(@kiokunir)が、なんとも香ばしく、かつ衝撃的なポストを投下していたのです。
「【驚愕】ソフトバンクGさん、OpenAI課金のために組んだ約4兆円のローンを半年で一括返済し、『圧倒的資金力で借金を消し飛ばす石油王ムーブ』をかました件ww」――。
「4兆円を一括返済……?」「しかも半年で……?」
一般庶民の金銭感覚からすれば、もはや国家予算レベルの数字であり、あまりのスケールに脳が完全にバグり散らかしてしまいます。35年の住宅ローンを組んで毎月の返済に青息吐息の身からすると、「4兆円の借金を半年で一発完済する」なんて、映画の石油王でもやらなさそうな異次元の所業です。
しかし、これはネットのネタでも誇張でもありません。ソフトバンクグループ株式会社(9984)が2026年9月9日付で正式に発表した適時開示資料「ブリッジローンの期限前返済に関するお知らせ」に、紛れもない事実として明記された公式発表なのです。
そこで今回は、一人の投資ウォッチャーとしての知的好奇心をフル稼働させ、「そもそもソフトバンクGはどうやって半年で4兆円もの巨額資金を用意できたのか(返済原資のカラクリ)」、そして「なぜ1年間の期限を待たずに、わずか半年で光の速さで返済したのか(爆速返済の真の狙い)」を、どこよりも分かりやすく徹底解剖します。
「推しへの課金に4兆円借りて半年で全額完済」ネットが騒然としたソフトバンクGの超絶IR
まず、今回のニュースの背景にある事実関係を整理しておきましょう。
ソフトバンクグループは今年2026年3月27日、生成AIの絶対王者である米OpenAIへの巨額の追加出資(ビジョン・ファンド2を通じて実行)を目的として、総額400億米ドル(当時の為替で約6.4兆円)という天文学的な規模の「ブリッジファシリティ契約(つなぎ融資)」を締結しました。
その契約に基づいて実際に借り入れた金額は、実に300億米ドル(約4.5兆円)。そして今回の発表は、その借入残高である259億米ドル(日本円にして約3兆9,819億円、約4兆円)の全額を、2026年9月15日付で前倒し一括返済するという内容でした。
ここですごいのが、このローンの「当初の最終返済期限」は2027年3月25日だったという点です。つまり、まだ半年以上も期限が残っているにもかかわらず、用が済んだら秒速で全額チャラにしてしまったのです。
キオ君が「タイパ最強の返済RTA(リアルタイムアタック)」「圧倒的資金力で借金を消し飛ばす石油王ムーブ」と表現したのも納得です。普通の感覚なら「4兆円も借金して大丈夫なのか……?」と胃を痛めるところを、ソフトバンクGは「あ、出資終わったんで全額返しまーす!」と、まるで週末の飲み代をPayPayで即割り勘するかのようなノリで完済してしまったのです。
どうやって4兆円を用意したのか?ソフトバンクGの「錬金術」と返済原資のからくり
読者の皆さんが一番気になるのは、やはり「で、その4兆円もの大金をいったいどうやって半年で用意したの?」という点でしょう。さすがの孫正義氏といえども、庭を掘って油田が出たわけではありません。そこには、世界屈指の投資会社ならではの緻密な財務戦略が張り巡らされていました。
1. そもそも「ブリッジローン(つなぎ融資)」とは何なのか?
まず前提として理解しておきたいのが、「ブリッジローン」という仕組みです。
OpenAIのような世界中のテック企業が喉から手が出るほど欲しがる超大型の出資ラウンドは、まさに「スピードが命」です。「出資したいけれど、手持ちの株を市場で少しずつ売って現金を工面するから半年待ってくれ」なんて言っていたら、他の巨大ファンドに枠を奪われてしまいます。
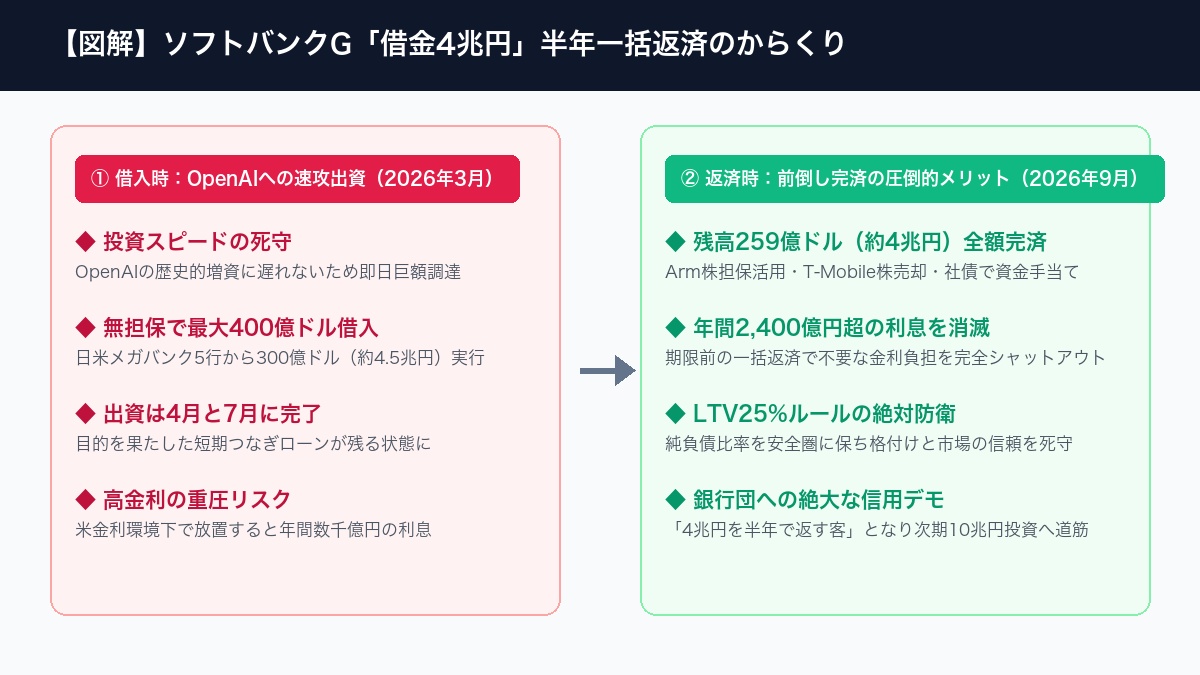
そこで登場するのがブリッジローン(橋渡し融資)です。みずほ銀行、三井住友銀行、三菱UFJ銀行の国内メガバンク3行に、米ゴールドマン・サックス、JPモルガン・チェースを加えた日米最強のシンジケート団から、「無担保」で一気に300億ドルを借り入れ、瞬時にOpenAIへ現金を送金しました(4月と7月に2回に分けて出資完了)。
つまり、ブリッジローンは最初から「本命の恒久的な資金調達や資産売却が完了するまでの、数ヶ月限定の仮の借金」として設計されていたのです。
2. 4兆円の返済原資となった「4大キャッシュエンジン」
では、そのつなぎ融資を返すためのリアルな原資はどこから湧き出たのか?主な出どころは以下の4つです。
- ① 英半導体設計大手「Arm(アーム)」株の圧倒的含み益と流動化:
ソフトバンクGが株式の約9割を保有するArmは、生成AIブームの恩恵を一身に受けて時価総額が急拡大しました。ソフトバンクGはこの莫大なArm株式を担保にしたマージンローン(低利の借入)や、株価下落リスクをヘッジしつつ現金を前借りする「先渡し売買契約(カラー取引)」を駆使して、巨額のキャッシュを機動的に引き出しています。 - ② 米通信大手「T-Mobile US」株式の現金化と配当:
かつて子会社スプリントとT-Mobileを合併させた際、条件達成によって無償取得した大量のT-Mobile株式を市場やドイツテレコムへ段階的に売却し、数千億円規模のキャッシュを定期的に回収しています。さらにT-Mobileからの潤沢な配当も大きな原資となりました。 - ③ アリババ株の完全手仕舞いによる巨額手元流動性:
かつての稼ぎ頭だった中国アリババ株について、ソフトバンクGはすでに先渡売買契約による現金化を完了させており、グループ全体で数兆円規模の強固な手元現金(キャッシュポジション)を常に保有していました。 - ④ 国内外での大型社債発行による「中長期リファイナンス」:
高金利な短期の銀行借入から、金利負担が低く返済期限が長い中長期の社債(個人向け社債やドル建て社債、資本性を持つハイブリッド社債など)へスムーズに乗り換える(リファイナンスする)ことで、恒久的な資本へと置き換えました。
つまり、ソフトバンクGは「4兆円の現金がいきなり湧いた」のではなく、「保有する超優良資産(ArmやT-Mobile)の流動化と、社債市場での中長期調達をフル回転させ、短期の銀行借入を一瞬で中長期の安定資金へと組み替えた」というのが真相なのです。
なぜ1年も待たずに返したのか?孫正義が「爆速返済」を選んだ4つの戦略的理由
仕組みは分かりました。しかし、疑問は残ります。ローンの最終期限は「2027年3月25日」であり、まだ丸々半年以上の猶予があったはずです。なぜ、これほどまでに慌てて全額を期限前返済する必要があったのでしょうか?
ここには、孫正義氏と後藤芳光CFO率いる財務チームによる、冷徹なまでの「4つの計算」が存在します。
理由①:高金利時代における「莫大な利払い負担」の即死カット(年間2,400億円超の消滅)
第一の理由は、誰が見ても明らかな「金利コストの削減」です。
現在、米国の政策金利は高水準にあり、ドル建ての短期借入金利(SOFR+スプレッド)は年利6%前後に達します。仮に300億ドル(約4.5兆円)を年利6%で1年間借りっぱなしにした場合、利息だけで年間約2,400億円以上が湯水のように消えていきます。
1日あたりに換算すると、なんと毎日約6.5億円以上の利息が発生している計算です。半年早く返済しただけで、1,000億円以上の無駄な金利支払いを一瞬で消滅させたことになります。この圧倒的なコスト感覚こそが、「用が済んだら光の速さで返す」最大の動機です。
理由②:孫正義が掲げる絶対の鉄則「LTV 25%未満」の死守
ソフトバンクGをウォッチする上で最も重要な経営指標が、LTV(Loan to Value:保有株式価値に対する純負債の割合)です。
孫正義氏は「平時のLTVは25%未満、どんなに厳しい環境でも35%以下に抑える」という財務ポリシーを金科玉条として掲げています。短期ローンとはいえ、4兆円もの負債を抱えたままだとLTVが悪化し、格付け機関から格下げ圧力を受けたり、株式市場から「また借金中毒に戻ったのか」と警戒されたりしてしまいます。
半年でスパッと負債を圧縮してLTVを安全圏に戻すことで、投資家やアナリストの懸念を完全にねじ伏せたのです。
理由③:日米メガバンク5行に対する「最強の信用デモンストレーション」
金融の世界において、最大の武器は「返済実績(トラックレコード)」です。
今回、みずほ、三井住友、三菱UFJ、ゴールドマン、JPモルガンは、ソフトバンクGに対して「無担保」で400億ドルもの与信枠を供与しました。そしてソフトバンクGは、その巨額ローンを約束の期日を待たず、半年で涼しい顔をして全額完済してみせました。
銀行団からすれば、「孫正義に数兆円貸せば、莫大な金利と組成手数料をきっちり払ってくれた上で、期限前に完璧に返してくれる世界一の超優良顧客」という認識が完全に固定されます。この絶大な信頼関係が、次の布石となります。
理由④:次の「10兆円勝負」に向けた与信枠の確保とOpenAIへのプレゼンス
そして最も胸熱なのが、この先の展開です。孫正義氏は「人類の知能の1万倍を持つASI(人工超知能)の実現」を宣言しており、次世代AI半導体の開発構想「Project Izanagi」や、巨大データセンターの建設など、今後10兆円規模の投資を仕掛けると見られています。
今回の4兆円ローンを綺麗に完済して銀行の与信枠を空けておけば、次に孫氏が「また数兆円借りたい」と持ちかけたとき、メガバンクは喜んで印鑑を押すはずです。
さらに、OpenAIのサム・アルトマンCEOに対しても、「必要な時に数兆円の現金を即日用意し、後腐れなく財務をコントロールできる世界最強のパートナー」としての威厳をまざまざと見せつけました。
【ガチ比較】一般人の住宅ローン vs 企業の社債 vs ソフトバンクのブリッジローン
ここで、今回の「ブリッジローン」がいかに特殊でダイナミックな調達手法であるかを、一般的な調達手法と比較してみましょう。
| 調達手法・ローン形態 | 一般的な特徴・金利感 | 返済期間・スピード | メリット・強み | 筆者が痛感したリアルな本音 |
|---|---|---|---|---|
| 一般人の住宅ローン | 低金利(変動0.3〜0.5%、固定1〜2%)、自宅が担保 | 30〜35年の超長期分割返済 | 個人の信用力で数千万円の家が買える | 35年間毎月コツコツ返すだけで精一杯。繰り上げ返済すら一大決心 |
| 通常の事業会社借入 | 低〜中金利(1〜3%)、工場や不動産等の担保が必要 | 3〜7年の中期返済 | 設備投資や運転資金を安定して賄える | 銀行の審査に数ヶ月かかり、スピード勝負の買収には間に合わない |
| 普通社債・ハイブリッド債 | 固定金利(2〜4%前後)、資本性を持たせることも可能 | 5〜10年の長期満期一括返済 | 市場から直接広く調達でき、銀行の束縛を受けない | 発行手続きに時間がかかるが、恒久的な資本として極めて優秀 |
| SBGの大型ブリッジローン | 高金利(米金利連動5〜6%超)、完全無担保 | 1年以内(今回は半年で完済) | 数兆円を「即日」調達し、歴史的投資チャンスを奪取 | 「用が済んだら秒で返して利息を消す」。腕力と知性を兼ね備えた芸術品 |
表を比較すると分かる通り、ブリッジローンは「金利が高くてもいいから、一瞬で巨額マネーを動かして獲物を仕留めるための軍資金」です。獲物を仕留めたら、高額な利息を払い続ける理由はありませんから、背後で準備していた低コストな長期資金(社債や保有株の現金化)を使って電光石火で清算する。これこそが、プロのファイナンスの真骨頂なのです。
実際に数字を見て痛感した「孫正義の資本マネジメント」の凄み
世間の一部では、今でも「ソフトバンクGは借金まみれの危ない会社だ」「孫正義はただのハイリスクギャンブラーだ」と揶揄する声が後を絶ちません。
しかし、今回の4兆円返済劇を数字で丹念に追ってみると、その評価がいかに的外れであるかが痛感されます。
孫正義氏の凄さは、単に「OpenAIに300億ドル突っ込む!」と大見得を切る度胸だけではありません。その裏側で、後藤芳光CFOをはじめとする世界トップクラスの財務チームが、日米の銀行団と緻密な契約を結び、ArmやT-Mobileの株価動向を秒単位で見極め、社債市場での需要を吸い上げながら、「出資からわずか半年で、一滴の血も流さずに4兆円の借金を消し去る出口シナリオ」を最初から完全に描き切っていた点にあります。
攻めるときは猛獣のように一瞬で飛びかかり、獲物を仕留めたらネコ科の動物のように音もなく身を引いて守りを固める。この「攻めと守りの両利きの経営」が完璧に機能しているからこそ、ソフトバンクGは幾多のITバブル崩壊やコロナショックを乗り越え、世界の頂点で勝負し続けられているのです。
ぶっちゃけ読者が気になる疑問(FAQ)
Q1. 4兆円も一気に返済して、ソフトバンクGの手元資金はショートしないの?
A. まったく問題ありません。むしろ財務の健全性は大幅に向上しています。
ソフトバンクGは常に数兆円規模の潤沢な現金(手元流動性)を確保しており、今回は高金利な短期借入をArm株の担保活用や社債などの中長期資金に置き換えた形です。純負債(ネットデット)は増えておらず、むしろ年間数千億円の利払い負担が消滅したため、キャッシュフローの観点からは極めて健全化しています。
Q2. そもそも最初から借金をせず、自己資金だけでOpenAIに出資できなかったの?
A. 出資のタイミングを逃さないための「時間稼ぎ」として借入が必要でした。
手元にある株(ArmやT-Mobile)をいきなり市場で4兆円分売却しようとすれば、株価が大暴落して大損してしまいます。また社債の発行にも数ヶ月の準備期間が必要です。出資枠の奪い合いに勝つために「まず無担保ローンで即日現金を出し、出資完了後に落ち着いて資産を現金化して返す」という時間差攻撃が必要だったのです。
Q3. この前倒し返済で、ソフトバンクGの株価にはどんな影響がある?
A. 財務リスクの払拭と利息削減による利益押し上げ効果から、中長期的に強いポジティブ材料となります。
市場が常に恐れているのは「金利上昇局面での過剰債務」です。今回、4兆円もの短期負債が綺麗サッパリ消滅し、LTVが低位で安定していることが証明されたため、機関投資家からの評価(バリュエーション)は大幅に高まります。浮いた利息分がそのまま利益改善につながる点も大きな好材料です。
まとめ:借金を恐れない男が、借金を最速で消す時
キオ君のポストで大いに話題となった、ソフトバンクGの「4兆円借金・半年完済RTA」。
ネットミーム的な笑い話として消費するにはあまりにも惜しい、現代最高峰のファイナンス戦略と、孫正義という経営者の凄まじい執念が凝縮された出来事でした。
チャンスが来た瞬間には借金を恐れずに4兆円を即日調達して世界を獲りに行き、勝負が決まったら1秒も無駄にせず借金を消し去って金利を1,000億円単位で浮かす。この知性と度胸の掛け算があるからこそ、私たちはソフトバンクグループという企業の動向から目が離せないのです。
借金を恐れない男が、借金を最速で消した。その次に来る「さらなる大勝負」が今から楽しみでなりません。
コメント