日本銀行が2026年9月に公表した直近の「資金循環統計(2026年4〜6月期速報)」において、日本の家計が保有する金融資産残高が前年同期比+8.4%増の「2,519兆円」に達し、過去最高を大幅に更新したことが大きく報じられました。新NISAの浸透により、投資信託が135兆円(前年同期比+34%)、株式等も340兆円へと膨らみ、日本経済が「貯蓄から投資へ」舵を切った象徴として官民揃って祝賀ムードが漂っています。
だが、ちょっと待ってほしい。近所のスーパーでキャベツ1玉や卵パックの値札を見てため息をつき、毎月の給与明細から引かれる社会保険料の多さに頭を抱えている生身の庶民からすれば、「2500兆円? 一体どこの世界のお金持ちの話だ?」というのが偽らざる実感ではないでしょうか。今回は、日銀の客観的ファクトデータを解体しながら、公表データが覆い隠す「インフレによる預金目減りの現実」と、新NISAによって残酷に開き始めた「資産格差のリアル」を本音で語り尽くします。
スーパーのレシートを握りしめ、ため息をついた夜
ニュースキャスターが「家計資産2500兆円突破!」と晴れやかに読み上げていたその日、私の手元にあったのは昨夜スーパーで買った買い物のレシートでした。以前なら150円前後で買えたマヨネーズが300円を超え、オリーブオイルも倍近くに跳ね上がり、大して贅沢もしていないのにカゴ一杯で簡単に5,000円が吹き飛ぶ。そんな日々がもう何年も続いています。
通帳を開けば、申し訳程度に振り込まれた普通預金の利息は「数十円」。インフレ率が年3%前後で推移する現代日本において、100万円の預金は実質的に毎年3万円分の購買力を奪われている計算になります。「日本全体が豊かになっている」というマクロの数字と、「毎月じわじわと生活が苦しくなっている」というミクロの生活感。この強烈なギャップの正体はどこにあるのか、統計の裏側に潜む数字を可視化してみました。
【徹底図解】2,519兆円の内訳:現金預金1,120兆円が直面する「静かなる資産溶解」
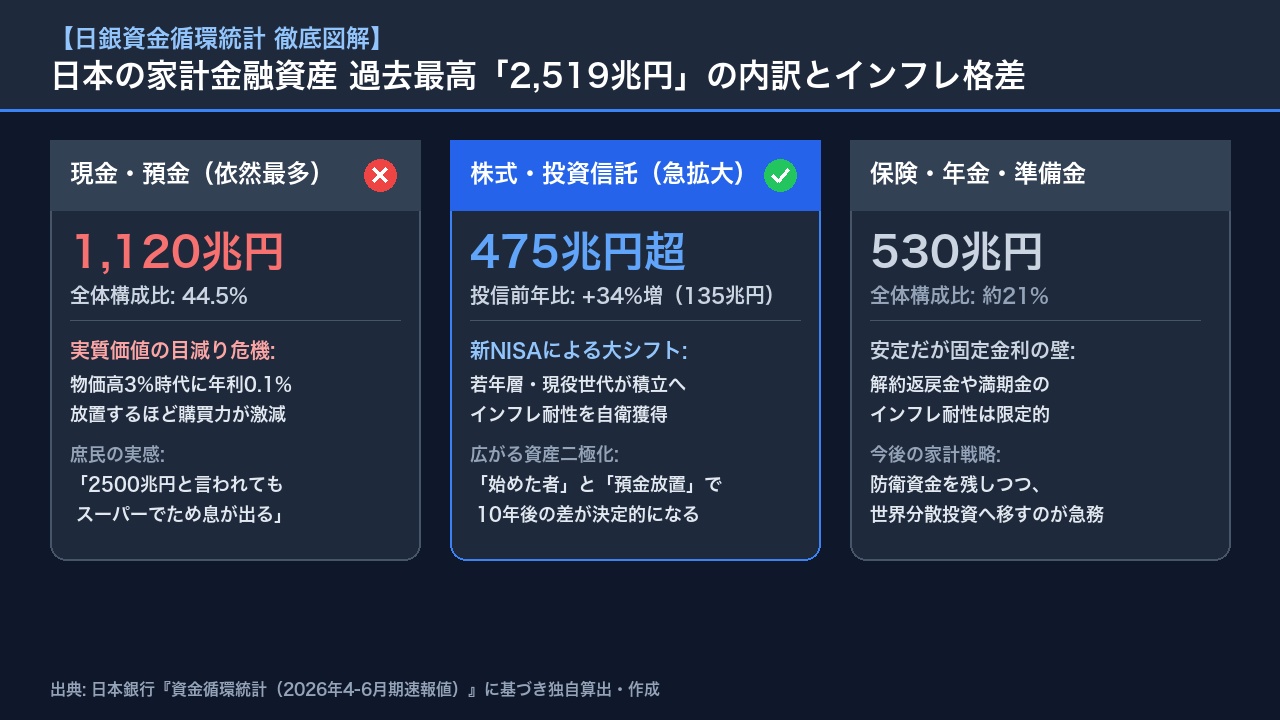
上記の図解を見れば、からくりは一目瞭然です。2,519兆円という巨額資産のうち、依然として全体の44.5%にあたる「1,120兆円」が現金・預金のまま銀行口座に眠っています。そして、資産を押し上げた最大の原動力は、新NISA制度の普及によって前年比+34%と爆発的に伸びた「投資信託(135兆円)」と、日経平均上昇に伴う「株式等(340兆円)」の評価額増大でした。
つまり、今回の2500兆円突破は「国民全員の給料が増えて豊かになった」のではなく、「一部の株式・投信を保有する層の評価額がインフレとともに膨張した一方で、大半の預金層は実質的な購買力を削られ続けている」という二極化の産物にすぎません。
以下は、現在の家計資産管理アプローチとインフレ耐久力を比較した実戦比較表です。
| 家計の資産戦略 | インフレ耐久力 | 10年後の購買力推移 | 精神的ストレス | やってみた筆者のガチ本音 |
|---|---|---|---|---|
| 新NISA・世界分散投資 | 極めて高い(インフレ連動) | 実質増加の期待大 | 初期の下落耐性が必要 | 少額でも毎月積み立てた瞬間に「インフレへの恐怖」が「世界経済への投資」に変わる神制度 |
| メガバンク定期・普通預金 | 壊滅的(実質マイナス) | 年2〜3%のペースで目減り | 数字は減らないが生活が苦痛 | 数字が減らないから安心というのは完全な錯覚。スーパーのレシートに毎日精神を削られる |
| 個人年金・貯蓄型保険 | 低い(固定利回りの壁) | 目減りは防ぎきれず | 中程度(拘束期間が長い) | 超低金利時代に契約した固定金利商品は、今の物価高局面では解約もできず足かせになる |
表の数値が示す通り、「メガバンクの預金残高が変わっていないから安全だ」と安心している人ほど、静かにインフレ税を搾取され続けています。かつてデフレが30年続いた日本であれば「現金こそ王様(Cash is King)」でしたが、コストプッシュと円安が常態化した今、現金をただ抱え込むことは「穴の空いたバケツに水を汲み続ける」行為に等しいのです。
ぶっちゃけ読者が気になる疑問(FAQ)
Q1. 投資なんて怖くて手が出せない。元本割れしたらどうするの?
A. 投資信託の短期的な値動きで一時的に元本を割るリスクは当然あります。しかし、「現金を預金に置いておくこと」は、物価上昇によって元本(実質購買力)が確実に割れることが100%確定しているギャンブルです。全額を投資に回す必要はなく、生活防衛資金(生活費半年分)を残した余剰資金で世界分散インデックスへ毎月コツコツ積み立てるのが最も安全です。
Q2. 新NISAは月いくらから始めるのが現実的?
A. ネット証券なら月1,000円や5,000円からワンコイン感覚で設定可能です。見栄を張って最初から満額(月10万円や30万円)を入れる必要は一切ありません。まずは毎月のコンビニ買い食いを1回我慢して「5,000円」積み立てるだけでも、自分の経済観が劇的に変わります。
Q3. 日銀の利上げで預金金利が上がれば預金でも良くなる?
A. 日銀が利上げを進めて普通預金金利が0.1%〜0.2%に上がったとしても、物価上昇率(2〜3%)との差(実質金利マイナス)は依然として埋まりません。利上げの恩恵を最も受けるのは銀行の利ざやであり、預金者の実質所得が増えるわけではない点に注意が必要です。
まとめ:見せかけの2500兆円に踊らされず、自分の生活を防衛せよ
日銀が発表する「過去最高の2,519兆円」という数字は、国全体のバランスシートとしては誇らしいニュースかもしれません。しかし、その数字の恩恵を直接受け取れているのは、インフレの波を捉えて資産を株式や投信へシフトさせた人々だけです。
国や会社が私たちの生活を守ってくれる時代は終わりました。給料が爆発的に上がらないのであれば、せめて手元の資産の置き場所を自らの頭で考え、インフレに負けない防衛ラインを構築する。それこそが、この激動の日本を生き抜くために私たち生身の生活者が取るべき、最も確実で賢い処方箋です。
コメント